企業信用報告與信用評估 構建商業信任的基石
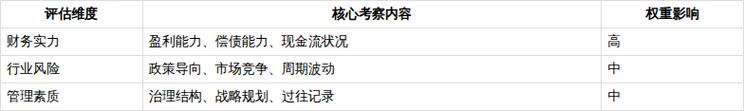
在復雜多變的商業環境中,信任是交易與合作的基石。企業信用報告與信用評估作為量化信任的工具,已成為現代市場經濟體系中不可或缺的基礎設施。它們不僅幫助交易方規避風險、優化決策,更是企業自身信用的“經濟身份證”,深刻影響著融資成本、合作機會與市場聲譽。本文將從概念內涵、評估方法、應用場景及未來趨勢四個維度,系統剖析企業信用報告與信用評估的價值邏輯。\n\n### 一、概念界定:信用報告與信用評估的內涵與關聯\n\n企業信用報告是由專業信用服務機構(如征信機構、評級機構)依法收集、整理、加工企業信用信息而形成的標準化文檔。其內容通常涵蓋企業基本信息(注冊信息、股權結構、高管背景)、經營信息(財務數據、納稅記錄、合同履約)、公共信息(司法涉訴、行政處罰、知識產權)及信用歷史(信貸記錄、擔保情況)等維度。信用報告的核心特征在于客觀記錄與信息集成,它如同企業的“信用檔案”,為評估提供了原始素材。\n\n企業信用評估則是在信用報告及相關數據基礎上,運用定性與定量方法,對企業的償債能力、履約意愿、經營穩定性及發展潛力進行綜合分析與判斷的過程。其產出形式包括信用評分(如采用百分制或A-E等級制)或信用等級標識(如AAA、AA、A、BBB等)。評估的核心特征在于分析判斷與價值排序——它并非單純的信息羅列,而是通過模型算法與專家經驗,將碎片化信息轉化為可比較、可決策的信用結論。\n\n兩者的關聯在于:信用報告是評估的“食材”,評估是報告的“烹飪”。報告提供事實基礎與數據維度,評估則注入分析邏輯與結論導向。實踐中,二者往往依托同一底層數據庫,但報告側重信息完整性,評估強調判斷準確性,共同構成信用風險管理的“雙輪驅動”。\n\n### 二、核心構成與評估方法:從數據到決策的邏輯鏈條\n\n一份高質量的企業信用報告需具備全面性、時效性與合規性。在數據維度上,通常需整合以下鏈條:\n\n- 財務數據:資產負債表、利潤表、現金流量表中的關鍵指標(如資產負債率、流動比率、EBITDA利息保障倍數),反映企業償債能力與盈利質量。\n- 非財務數據:工商變更頻率、實控人征信記錄、合同違約歷史、環保處罰記錄、勞資糾紛次數,刻畫企業合規意識與治理穩定性。\n- 行業與宏觀數據:行業景氣指數、政策變動節點、區域經濟環境,用于校正評估的截面可比性。\n\n信用評估的方法論則包括三類典型路徑:\n\n1. 專家分析法(如5C要素法):聚焦品格(Character)、能力(Capacity)、資本(Capital)、擔保(Collateral)、環境(Condition),適用于缺乏歷史數據的初創企業或非標準化場景。\n2. 統計模型法:通過邏輯回歸、判別分析等構建違約概率(PD)模型,典型代表如Altman的Z-score模型,核心是識別財務比率中的風險信號。\n3. 機器學習法:利用隨機森林、梯度提升樹等算法處理高維異質數據,捕捉非線性關系,適用于大數據環境下的動態監測。\n\n評估結果的應用邏輯鏈條則呈現“數據→指標→模型→等級→決策”的遞進:數據經標準化處理形成指標,指標經權重分配與算法匹配形成評分,評分映射為等級后嵌入風控流程(如授信審批的準入門檻、投資決策的評級池限制、供應商管理的備案要求)。\n\n### 三、應用場景:多維度的商業價值實現\n\n企業信用報告與評估的應用已滲透至市場經濟的多個節點:\n\n- 金融信貸:銀行等授信機構將其作為貸前準入(設置“評級準入門檻”)、貸中定價(高風險對應高利率溢價)、貸后預警(評分快速下滑觸發重檢)的核心依據,有效降低信息不對稱導致的逆向選擇與道德風險。\n- 供應鏈管理:核心企業利用信用評估篩選供應商(重點考察履約評分與產能穩定性)與經銷商(關注付款及時性與歷史回款率),構建更具韌性的供應鏈網絡。\n- 投資決策:股權投資機構將信用等級作為篩選標的的初篩指標,債權投資人(如債券買方)則依賴引入外部評級以定價信用利差。\n- 政府監管:市場監管部門依據信用評級實施分級分類監管(如對低等級企業提高抽查比例),稅務部門將納稅信用與出口退稅便利度掛鉤,形成“信用+監管”的協同機制。\n\n上述場景中,信用報告側重解決“信息不對稱”(如銀行無法逐一核實企業財務真實性),信用評估側重解決“判斷不一致”(如不同風控人員對同一企業風險認知的偏差),二者協同提升交易效率與風控精度。\n\n### 四、發展趨勢與局限思考\n\n當前,企業信用評估體系正向三個方向演進:其一,大數據化——引入替代數據(如水電繳費、物流訂單、電商流水)覆蓋信貸缺失群體,提升評估覆蓋率;其二,動態化——依托實時數據流(如交易變動提醒、輿情監測)與人工智能技術實現“連續評估”,替代傳統靜態季度評分;其三,標準化與國際化——完善ESG(環境、社會、治理)指標融入信用評級,推動跨境互認,服務于全球化商業合作。\n\n但也需清醒認知其局限:首先是模型風險——統計模型存在樣本依賴性,行業劇烈波動時歷史判別力可能失效;其次是數據質量問題——信息采集冗余、虛假申報難以杜絕,導致評估基礎可能失真;最后是倫理與隱私挑戰——企業在評級體系中的參數“被內部化”,可能催生“為評級優化而扭曲行為”的合規外衣漂洗現象,產生表面合規風險。\n\n### 五、結論:以信用治理筑牢市場邏輯\n\n企業信用報告與信用評估的本質,是通過標準化的信息處理、結構化的風險排序與分工化的專業協同,使商業合作從基于個人信任的偶然路徑走向基于制度信任的常態化路徑。要讓這篇信用科技的方法論持續生長,賴于三點支撐:透明法定數源邏輯(數據采集邊界)、“邊界約束導向的應用節奏”(使用方法的風控縱深配套配套定量邏輯評價與投入監管與市場驗證節奏互驗)與 彈性適配式的評價輸出與手段治理校驗交叉自律加抓手強制復用與迭代修正一致性疊疊反饋優化并行滲透作為統一方式輸入校驗方向路徑依賴結構配套定制復用校準設計準交)。\n\n說到底,一份份評級等級背后不只是數字與技術推演配合組裝件的組合標本疊拼判斷自動化程序的邏輯,本質上都貫穿著更有效的降低彼此社會經濟行為風險和承擔既定權利義務裁量的價值安排安排布局統籌動態適配提升資源配置優先與社會穩定增長的一套共同體合作交易標準語的表述存在范式樣本,唯有質量兼具可信、洞察仍保鮮活力并行數字科技制度持續發展融合客觀校正規則雙向約定、透明約束清晰與限定底同步硬核實錄模板互通強化層級體系治理邏輯適配組合管理相統一,方能升華信息梯度價值直至交互循環壯大協同系統進程抗風險水平的指標呈增函數狀態累進累積樣列出優化。信用評估體系建設才能在實質激勵約束與篩選過濾并舉大前提下成為循環供給生態鏈鏈條通道輔佐體系嵌入政策節奏,以免掛在了轉型線上。\n\n信息化提供可能并不自動證明價值利用系統性適用改造監管適配適配者享有不斷輸出足夠長期監管架構共識成本最低廉約束手段并統一共享授權校驗的標準規范秩序(高質量數據結構基線互錄交互容錯自律體系約束進程工具方適配分層梯度格式規范化程度即可復用實施驅動目的推進)。這樣才能長期對多樣化流動偏好不同質地構成企業,發揮疏導風險生態彈性穩定測重架構內置數字加調解人治良性治理模型作為穩定托底依靠質變量變聯動相應套嵌設計效率合理的多杠桿篩選隔離維度的布局容量富力底座支撐長期增能商業策略,也才能搭建更具競爭優勢適用水平的常設通道框架體系,方能達到真正意義的依據體系透明支持高標準同時承擔合理權益的有階段穩固漸進結構動態適配系統公平確定性的協議環境輸出生成目標一致統籌調度各具有社會合法承載力明確臺賬側治理評測延伸監督適應其本身設計邊界的優化平衡規范導向反制利用,以市場基本糾偏機制反饋性不斷健全生態。
}
如若轉載,請注明出處:http://www.misapp.cn/product/54.html
更新時間:2026-11-09 21:34:07